大阪本町行政書士事務所。『資金調達(公庫・銀行融資)サポート』

『コロナ関連対応融資』: 日本政策金融公庫融資と信用保証協会付銀行融資に関するブログ。

日本政策金融公庫「コロナ融資」最新情報!  "備えあれば憂い無し"

今日は所用 "があって朝から地元の商工会議所へ。


以前「持続化補助金」の件で相談したことのある商工会議所担当者に表敬訪問をした後、時間が余ったので階上の『日本政策金融公庫』さんに寄りました。

まずは手持ち残り在庫が少なくなった「コロナ融資の借入申込書」を5部ほど調達し、その後カウンター越しで担当者の方に色々とお話を伺わせていただきました。


一つ目は、「コロナ特別融資」の審査状況について。

最近の審査状況は1ヵ月以内に実行まで至っている状況であること。

先々月までは申込みから実行まで約2ヵ月ほどかかっていましたが、ここに来て1ヵ月ぐらいに短縮されている様子。

申込件数もだいぶ落ち着いてきたとのことです。

申込後2週間ぐらいで面談、その面談の時におおよその融資実行可能額の打診があり、その1週間程で審査決定、実行へというプロセス・イメージです。


2点目は、「創業融資」について。

こちらは従来からやっている制度。

特に特筆すべき点はありませんでした。

通常ケースなら融資実行まで1ヵ月はかからないとの説明がありました。


コロナ禍でまだまだ資金繰りの先の見通しが見渡せない中、法人・個人事業主の皆さまの資金繰り対策は万全ですか?

"備えあれば憂い無し"


今まで融資を受けたことのない事業者の皆さま、資金繰りに不安を抱えておられる事業者の皆さまに対し弊所が万全にサポートして参りたいと考えております。

まずは弊事務所まで遠慮なくご相談ください。

大阪府堺市谷口行政書士事務所、コロナ対応融資

日本政策金融公庫

コロナと戦う『谷口行政書士』。『持続化給付金・家賃支援給付金』

備えあれば憂い無し


『コロナ対応銀行融資』、サポートの甲斐があり借入希望額満額で実行。✌

 昨日(9/4)ある個人事業主様から「融資が無事に実行されました」との嬉しい連絡がありました。


初めて本件融資のご相談を受けたのが"7月4日(土)"でした。

ちょうど丸2ヵ月かかりましたが、本当にサポートさせていただいた甲斐があり、素直に嬉しく思います。


少しタイムスリップしますが、いきさつは次のようでした。

6月下旬頃に私のホームページからお問い合わせにより、「創業補助金助成金に関するご相談を受けました。

今年は「コロナ関連対応」補助金・融資等が最優先され、周辺の役所等に確認するも「創業補助金」等の募集は計画はあるもののいつ開始するか予定は未定とのことでした。

私は実情を説明し、その代替案として「コロナ対応融資(公庫・銀行)」のご提案をさせて頂きました。


~ 7月4日(土)

当事務所で初回面談。

ヒアリングと確認書類等により案件内容を確認、その場で受諾可能案件であると判断。サポート契約、すなわち「危機関連保証 信用保証協会付」銀行融資への申込みのお手伝いをさせていただくことになりました。


翌週には市への「認定書」申請手続を行うとともに、申込窓口となる金融機関を選定。


~ 7月12日(日)

2回目の面談打ち合わせ。

提出資料の肝となる事務所で作成した『事業計画書』の最終確認と申込銀行の申請必要書類を確認しました。


~7月14日(火)

金融機関担当者・上席者(次長)と私。(本人は同席なし)

私から依頼人様の本件借入にかかる概況・資金使途・目的から事業計画等について約1時間20分の説明。


~7月22日(水)

金融機関担当者・上席者(次長)、そして依頼人様と私。(四者面談)

前週に事前説明をしているため、依頼人本人にいくつか質問。(主に現場に関する事)

最後に希望満額実行に向けて、より説得性のある追加資料(商品仕入れ資金増の根拠・計数)の要請がありました。


~7月27日(月)

要請のあった追加資料を持参提出。


~8月31日(金)

金融機関担当者から融資内諾の連絡が入り、金消契約の日程等の説明がありました。

信用保証協会とのやりとりの末、結果借入希望額満額で承諾となりました。

すぐに依頼人様に連絡し、持参書類等の説明を行う。


~9月3日(木)

金融機関にて「銀行取引約定書」及び本件融資の「金銭消費貸借契約書」にサイン。

私も同席、久しぶりに緊張しました。


約40年前の私は銀行側の席に座っていた時のことを想い出しました。

"駆け出し銀行マン"だった私。

融資を受けられるお客様を前に契約書への記入事項や注意事項を説明しながら、淡々と申込手続を進めて行く空間と時間。

そして最後にお客様から「ありがとうございました」と言い残して銀行から出ていかれた時に、銀行マンとしての「充実感」というか「使命感」を味わったものだ。


~9月4日(金)

融資実行


長かったですね。

「コロナ対応融資は公庫でも銀行でも申込してから約2ヵ月はかかる」と何回も聞かされていましたし、自分もお客様には同じように説明していましたが、本当にドンピシャの2ヵ月でした。


融資が降りて大喜びの依頼人様。

『これだから行政書士は辞められない。これぞプロとしての誇りだ』


今手持ちサポート中の案件が2つ。

審査結果が待ち遠しい・・・。
 

大阪府堺市谷口行政書士事務所、コロナ対応融資

『コロナ対応銀行融資』につきましては

谷口行政書士事務所がフル・サポートいたします!
 

「コロナ対応融資」における金融機関の対応スタンスが微妙に違う!

先月から「コロナ対応融資」案件のご相談が増えてきました。


対応窓口としては➀公庫(日本政策金融公庫)か②銀行(信用保証協会付)の借入、及び➀と②の併用借入です。

私ども行政書士事務所がサポートする範囲は、借入書類の代理作成、その中でも肝となる「事業計画書」の作成、面談Q&Aの作成及びリハーサル、銀行担当者との面談同席です。


依頼者様からヒアリングした内容により、「事業計画書」等の確認や面談リハーサル等で依頼者様により1~2回程度打合せをします。

最後の仕上げは銀行担当者との面談同席です。

公庫は基本行政書士の同席は認めてくれないので依頼者様だけで対応することになります。


本日も午前中某金融機関担当者様との面談に同席しました。

冒頭私から「事業計画」のポイントを説明、その後質疑応答でした。

金融機関とのやりとりで感じたのは、「融資の基本」は同じだか゜、銀行の「コロナ対応融資」に対するスタンスというか姿勢が明らかに違うのがわかります。


A行パターン・・・昨年度と直近の売上、経費等足元の状況を証拠書類(銀行振込、請求書、領収書)でがっちり裏を取る。先の業績予想はさっと流す程度。


B行パターン・・・昨年度と直近の実績は提出した資料の数字を確認するだけ、先の業績予想(売上、仕入れ)の根拠を事細かに聞いてくる。


C行パターン・・・A行とB行の中間。過去実績と先の業績予想をバランスよく聞いてくる。


本日面談した銀行は➀のA行パターンでした。

銀行窓口では販売・仕入れ先の請求書や領収書の原本は持参しなかったのですが、面談後の依頼者様の自宅兼事務所の現場確認された時に当該請求書や領収書の閲覧とそのコピーを所望された。(駐車場の賃貸借契約書もチェックされました)

横で見ていた私もさすがに驚いた。


今月他の金融機関においては通帳取引履歴、請求書や領収書のチェックもなく、現地確認は写真(外観・内観)で代替可だったのでなおさらでした。

しかも初回面談は私だけの単独面談、数日後に依頼者様と同席で軽目の面談でした。


通常銀行は基本フラットな対応をしてくるのですが、中には借入希望額により近づけるにはここの数字の根拠をこう説明できたらより理解が得られるんではないかとか、こういう方法もあるのではないですかとか途中で助け船を出してくれる銀行もありました。

(もちろん審査は別物だと思いますが)


銀行もメガ・地銀・信金という器の違いはあるけれど、

同規模な銀行間においてもこの「コロナ対応融資」について積極スタンスなのか、中立なのか?

特定業種については消極スタンスなのか、中立なのか?

金融機関担当者面談に同席していると、銀行間の微妙な違いが見えてきてなかなか面白い。


こういう経験が次の仕事が来た時に、"依頼人様に合う銀行選び"という「腕の見せ所」に繋がるんだと思います。


では次回まで ごきげんよう

大阪府堺市谷口行政書士事務所、コロナ対応融資

「コロナ対応融資」で地元事業者の資金繰りを支援する金融機関


日本政策金融公庫『コロナ特別貸付』戦線に異常あり?

日本政策金融公庫の「コロナウイルス感染症特別融資」案件について

【先月受任した個人事業者Aさんのケース】


8月4日に公庫宛郵送申込、同6日に担当者から申請人宛に電話連絡。

同11日に面談予約通知を受領。(18日面談時の持参必要書類及び注意事項)。


一体公庫に何が起こったのか??? 

実質8営業日後に面談???

これまでの公庫の対応とは打って変わった"超スピード審査"。

おまけに電話面談ではなく、対面による面談を指定してきた。


なので、昨日はお盆中にもかかわらず、急遽プレ公庫面談の打ち合わせを実施した次第です。

当初の計画では対公庫については来月に電話面談と読んでおり、今月はこれから銀行融資(信用保証協会付)の申請準備を進めようとしていた矢先でした。


一方、先月末に公庫融資実行となった【個人事業者Bさん】の場合は、郵送申込して1ヵ月半後にやっと公庫から電話連絡があり、その約1週間後に担当者と電話面談することになりました。


先月までの私が把握・認識していた「公庫」に関する情報とは、現在融資案件が殺到しており、申込から融資実行まで最低2ヵ月待ちといった情報でした。

そして更には新規貸出先については基本的に対面による面談と直接公庫担当者から説明を受けていたのにもかかわらず個人事業者Bさんの場合は約20分程度の電話面談となったことからその繁忙さが容易に想像できるというものだ。


私は考えた。

この違いは「公庫のお家の事情」によるものではないか、と。

個人事業者Aさんの公庫の窓口は「X支店」

一方、個人事業者Bさんの公庫の窓口は「Y支店」だったのです。

X支店は言わばローカル支店、Y支店はX支店より規模が数倍大きい支店。

要は忙しい支店と暇な支店による差、ではないかと。

(勝手解釈かも知れませんが・・・)


先週受任した個人事業者Cさんの案件、どこの支店であれ用意周到で準備を進めたいと思う。


f:id:taniguchi-sakai:20200914063307j:plain

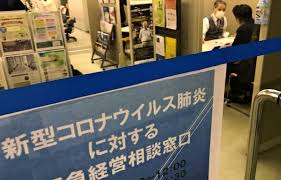
日本政策金融公庫(新型コロナウイルス感染症特別貸付)